お電話での
住宅ローンが残っていても自宅は売却できる?売却前に確認したいポイント
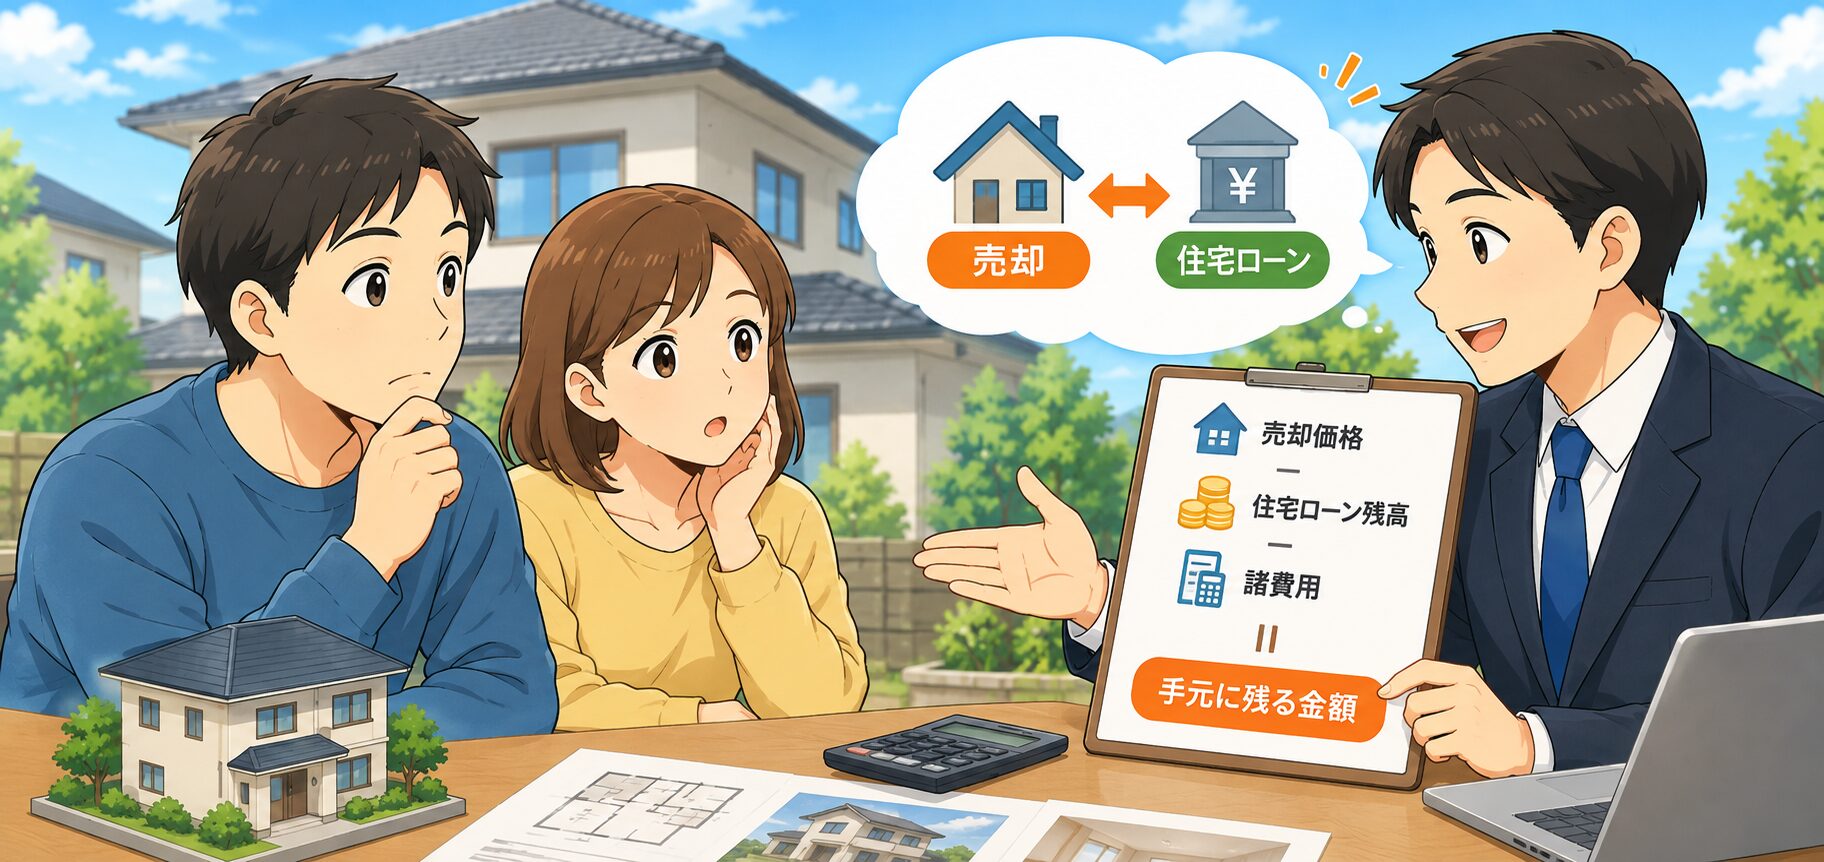
「住宅ローンの返済がまだ残っているけれど、自宅を売却したい」と考えている方もいらっしゃるのではないでしょうか。
住み替えや転勤、家族構成の変化など、住宅ローンの返済中に自宅の売却を検討するケースは少なくありません。
住宅ローンが残っている不動産でも売却することは可能ですが、事前に確認しておきたいポイントがあります。
まずは住宅ローンの残高を確認
住宅ローンが残っている自宅を売却する場合、まず確認したいのが現在のローン残高です。
一般的に、住宅ローンを利用して購入した不動産には、金融機関の抵当権が設定されています。
売却する際には、原則として住宅ローンを完済し、抵当権を抹消する必要があります。
そのため、現在のローン残高と売却できそうな価格を把握することが大切です。
売却代金で住宅ローンを完済できる?
自宅の売却価格が住宅ローンの残高を上回る場合には、売却代金を利用してローンを完済できる可能性があります。
一方、売却価格がローン残高を下回る場合には、不足する金額を自己資金などで補う必要があります。
また、売却時には仲介手数料や登記費用などの諸費用も発生するため、売却価格だけでなく、実際に手元に残る金額を確認しておきましょう。
住み替えを検討している場合は早めの相談を
現在の自宅を売却して新しい住宅を購入する場合には、売却と購入のタイミングも重要になります。
先に売却する方法と、先に新居を購入する方法では、それぞれ資金計画や引越しのスケジュールが異なります。
住宅ローンが残っているからといって、売却を諦める必要はありません。
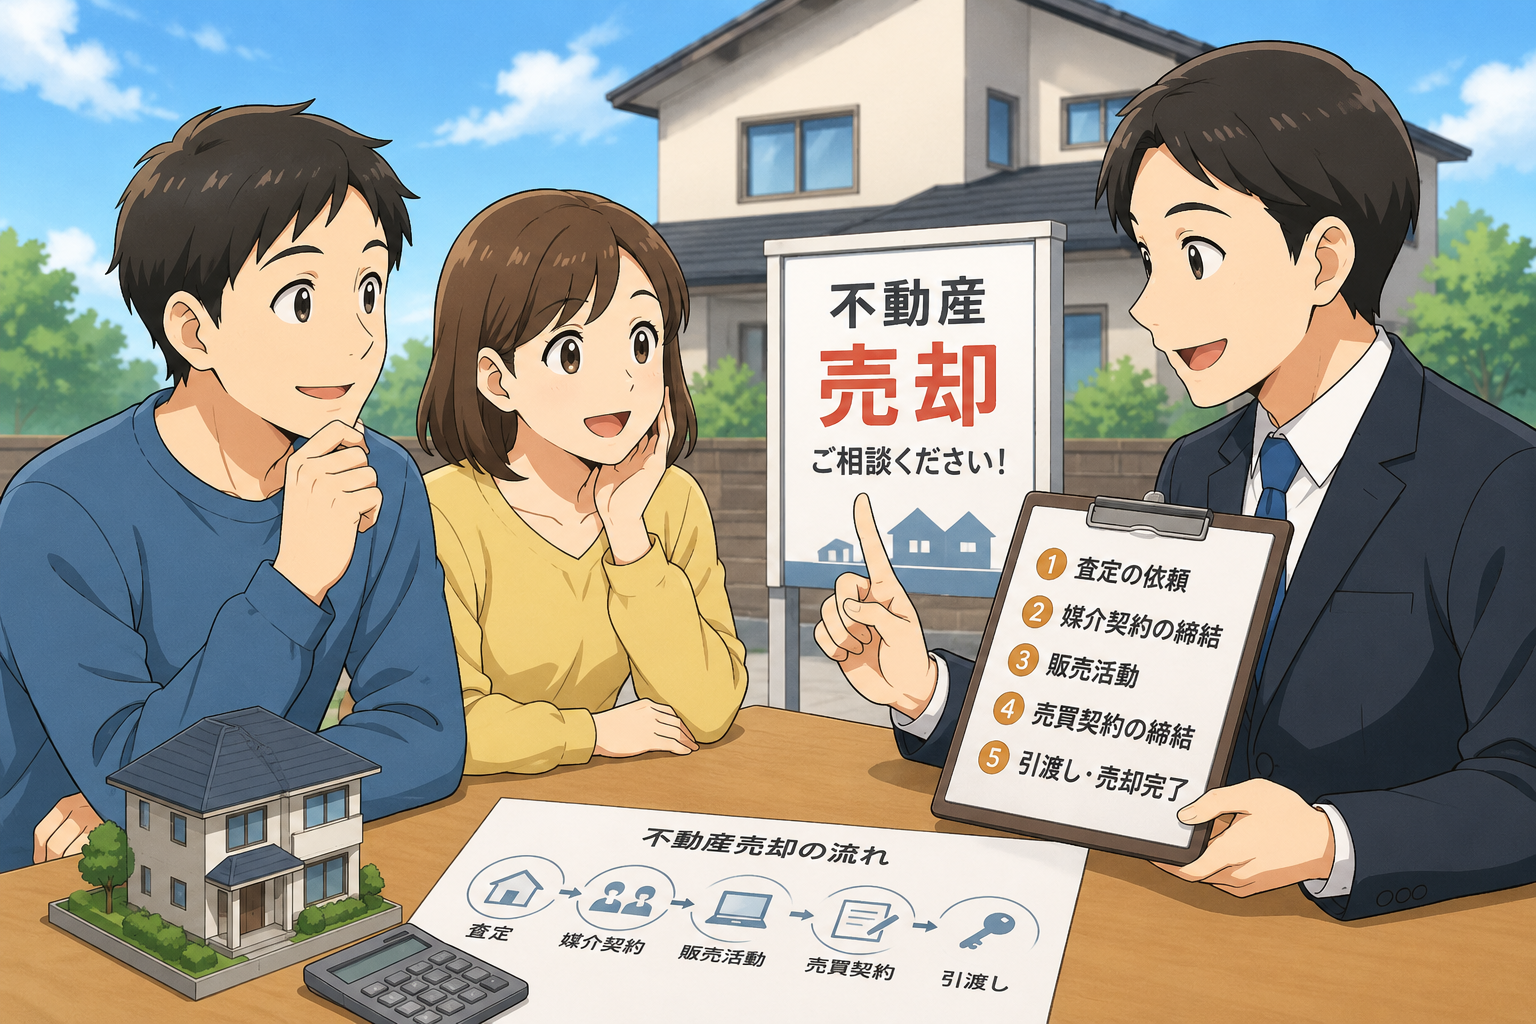
まずは不動産会社へ査定を依頼し、現在のローン残高と比較しながら、無理のない売却計画を立てることをおすすめします。
よくあるご質問
Q1. 住宅ローンが残っていても自宅を売却できますか?
はい。住宅ローンが残っていても売却することは可能です。
ただし、原則として売却時に住宅ローンを完済し、金融機関の抵当権を抹消する必要があります。
Q2. 売却価格が住宅ローンの残高より低い場合はどうなりますか?
売却代金だけでローンを完済できない場合には、原則として不足分を自己資金などで補う必要があります。
住み替えローンなどを利用できる場合もあるため、金融機関や不動産会社へ早めに相談しておきましょう。
Q3. 住宅ローンの返済中でも不動産査定は依頼できますか?
はい。住宅ローンの返済中でも、不動産査定を依頼することはできます。
査定によって現在の自宅の売却価格の目安を把握できるため、ローン残高と比較しながら、売却するかどうかを検討することができます。